Was erwartest du? Laut Joseph Biden, wie durch den Teleprompter übermittelt, sind wir bereits im Klaren:
„Nein“, sagte Biden auf die Frage von Jake Tapper von CNN, ob sich die Amerikaner auf eine Rezession vorbereiten sollten.
„Es war noch nicht so weit“, fügte der Präsident später hinzu. „Ich glaube nicht, dass es zu einer Rezession kommen wird. Wenn doch, dann wird es eine sehr leichte Rezession sein. Das heißt, wir werden einen leichten Rückgang verzeichnen.“
Nein, nicht einmal annähernd. Die virulente Inflation, die von den Zentralbanken und der Kriegsmaschinerie Washingtons auf die Welt entfesselt wurde, ist jetzt so tief verwurzelt, dass es einer „haarsträubenden Rezession“ bedarf, die der Finanzminister von Präsident Eisenhower damals „eine haarsträubende Rezession“ nannte, um sie in den Griff zu bekommen .
Der heutige PPI-Bericht für September sollte jegliche Zweifel ausräumen. Anders ausgedrückt: Die Fed hat den Leitzins in den letzten sechs Monaten um 300 Basispunkte angehoben, doch der im Erzeugerpreisindex abgebildete Inflationsdruck hat sich nicht im Geringsten verändert.
Tatsächlich lag die sogenannte „Kerninflation“ für Fertigwaren ohne Nahrungsmittel und Energie bei 8.4 % im Jahresvergleich. Das ist der höchste Wert seit Juli 1981.
Ja, die Geldpolitik wirkt bekanntermaßen zeitverzögert. Dennoch lässt sich aus der untenstehenden Grafik keinesfalls schließen, dass die Fed ihre Anti-Inflationskampagne auch nur annähernd abgeschlossen hat. Tatsächlich stieg der Kern-PPI im Inflationszyklus der 1970er Jahre vom Tiefpunkt (Januar 1976) bis zum Höhepunkt (April 1980) um 600 Basispunkte (von 5.0 % auf 11.0 %).
Im Gegensatz dazu stieg der Kern-PPI vom Tiefstand im Februar 2020 bis September 2022 im Jahresvergleich um 740 Basispunkte (von 1.0 % auf 8.4 %). Zudem dauerte dieser Anstieg nur 31 Monate, verglichen mit 51 Monaten im Konjunkturzyklus von 1976 bis 1980.
Wir haben also das genaue Gegenteil von Powells abscheulicher „vorübergehender“ Inflation. Wir sprechen hier vom sogenannten Core-Index und schließen damit den noch bösartigeren Up-Cycle bei Nahrungsmitteln und Energie aus.
Im Grunde genommen ist diese Inflation also virulent, eingebettet und wird nicht leicht beseitigt werden können, nicht einmal durch einen wundersamen Zusammenbruch der Benzin- oder Lebensmittelpreise.
Kern-Erzeugerpreisindex für Fertigwaren ohne Nahrungsmittel und Energie, 1976-2022
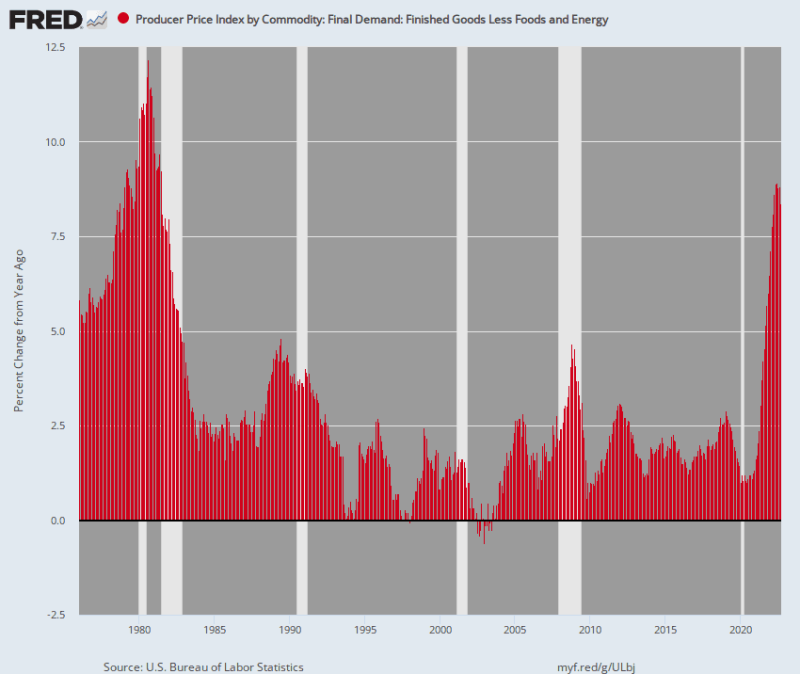
In diesem Zusammenhang muss man sich daran erinnern, was beim letzten Mal geschah, als die Fed mit einem Anstieg der Kerninflation im Erzeugerpreisindex um mehr als 600 Basispunkte konfrontiert war: Volcker erhöhte den Leitzins um 1400 Basispunkte, nicht nur um 300; und es dauerte ganze sechs Jahre, bis die Inflation wieder auf ein erträgliches Niveau gebracht wurde.
Allerdings haben wir keine Ahnung, wie hoch und wie lange die Fed in diesem Zyklus brauchen wird, um die Inflation unter Kontrolle zu bringen. Aber es wird sicherlich weit, weit über 300 Basispunkte liegen und die Schmerzen werden sich über Jahre und nicht wie bisher über Monate verteilen.
Fed Funds Rate, Januar 1976 bis August 1981
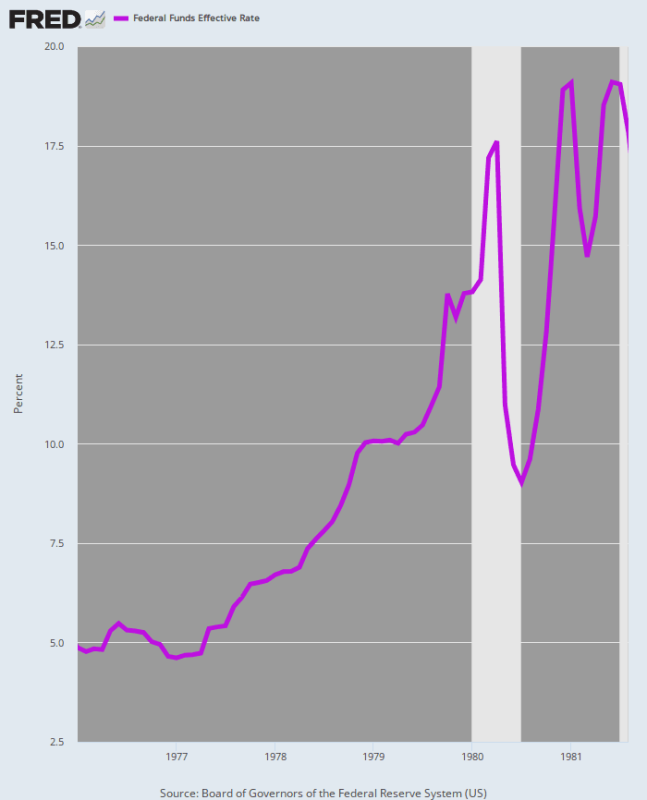
Der Grund, warum sich die Inflation während der Volcker-Ära als so hartnäckig erwiesen hat, ist, dass die Stagflation tief in die Wirtschaft eingebettet war, was bedeutet, dass die Art von „winziger“ Rezession, über die Joe Biden gestern geredet hat, der Aufgabe nicht annähernd gewachsen war.
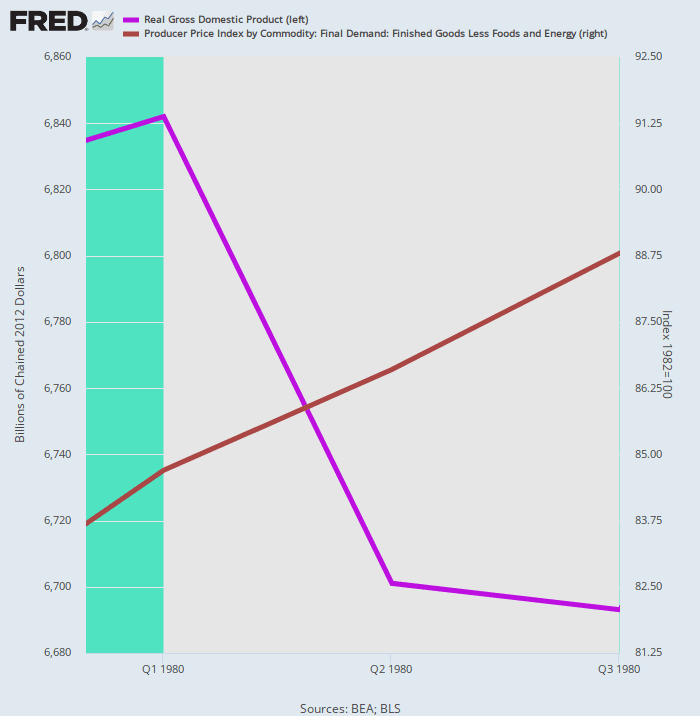
Tatsache ist, dass wir eine historische Live-Demonstration darüber haben, warum die Hoffnungen der Fed, der Permabulls und der Biden-Menge auf eine „weiche Landung“ reine Fantasie sind. Wir beziehen uns auf die Tatsache, dass Volcker im Frühjahr 1980 eine Mini-Rezession inszenierte, die aber der Inflationsdynamik keinen Abbruch tat.
Wie die violette Linie unten zeigt, erreichte das reale BIP im ersten Quartal 1980 seinen Höchststand und sank dann bis zum dritten Quartal 1980 während der Volcker-Rezession. In diesem kurzen Zeitraum von zwei Quartalen ging das reale BIP um lediglich 2.2 % zurück. Die Inflationsrate (braune Linie) stieg jedoch kontinuierlich und erreichte in diesem Zeitraum eine annualisierte Rate von 9.5 %.
Das heißt, das Maultier brauchte einen stärkeren 2X4 zwischen den Augen, eine Therapie, von der Volcker bald erkannte, dass sie unvermeidlich war.
Reales BIP im Vergleich zum Kern-PPI, Q4-1979-Q4 1980.
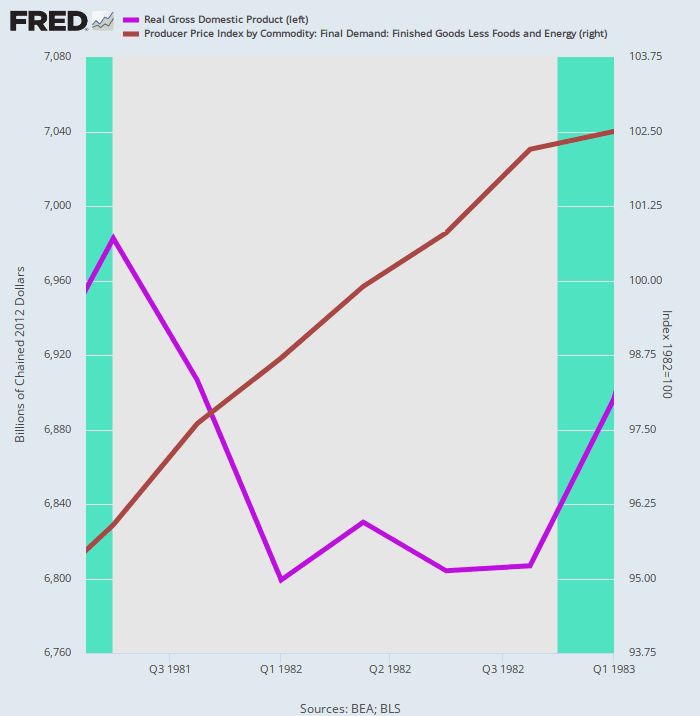
Die zweite Runde der Volcker-Inflationsmaßnahmen dämpfte das reale Wirtschaftswachstum erneut – diesmal um 2.6 % vom Höchststand im dritten Quartal 1981 bis zum Tiefpunkt im vierten Quartal 1982. Dennoch widerstand die Inflation hartnäckig den rezessionsbekämpfenden Maßnahmen und stieg während des fünf Quartale andauernden Abschwungs mit einer jährlichen Rate von 5.3 % .
Reales BIP im Vergleich zum Kern-PPI, 3. Quartal 1981 bis 4. Quartal 1982
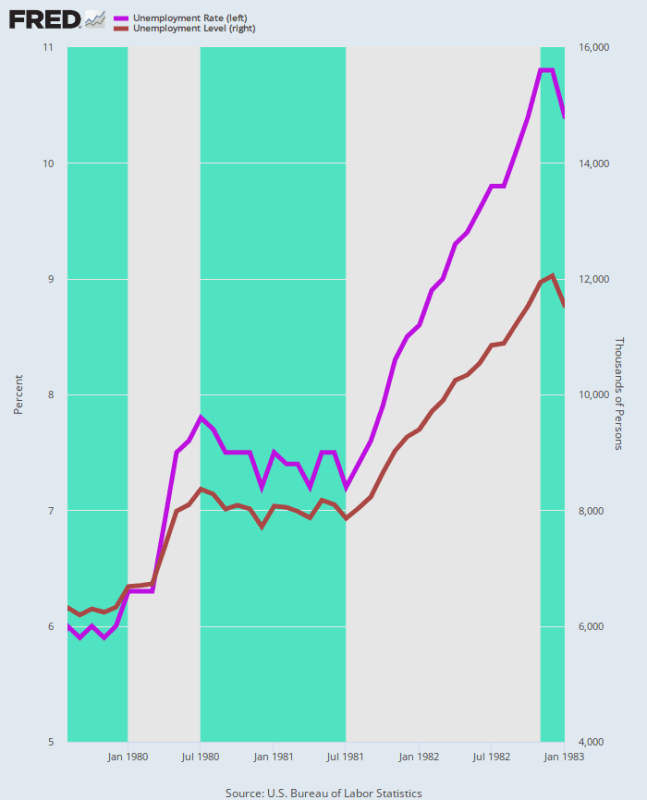
Darüber hinaus waren die Auswirkungen auf den Arbeitsmarkt schwerwiegend. Im Verlauf der Double-Dip-Rezession stieg die U-3-Arbeitslosenquote von 6.0 % im August 1979, als Volcker das Ruder im Eccles-Gebäude übernahm, auf 10.8 % auf dem Tiefststand im Dezember 1982.
Auch die Zahl der Arbeitslosen hat sich in diesem Zeitraum von 6.3 Millionen auf 12.1 Millionen nahezu verdoppelt. Dementsprechend sah die Säuberung der virulenten Inflation, die sich in den Lohn-Preis-Kosten-Nexus einbettete, nicht aus wie Joe Bidens winzige Rezession oder die „weiche Landung“, mit der die Wall-Street-Bullen nie aufhören zu hausieren.
Arbeitslosenquote und Arbeitslosenniveau, August 1979 bis Januar 1983
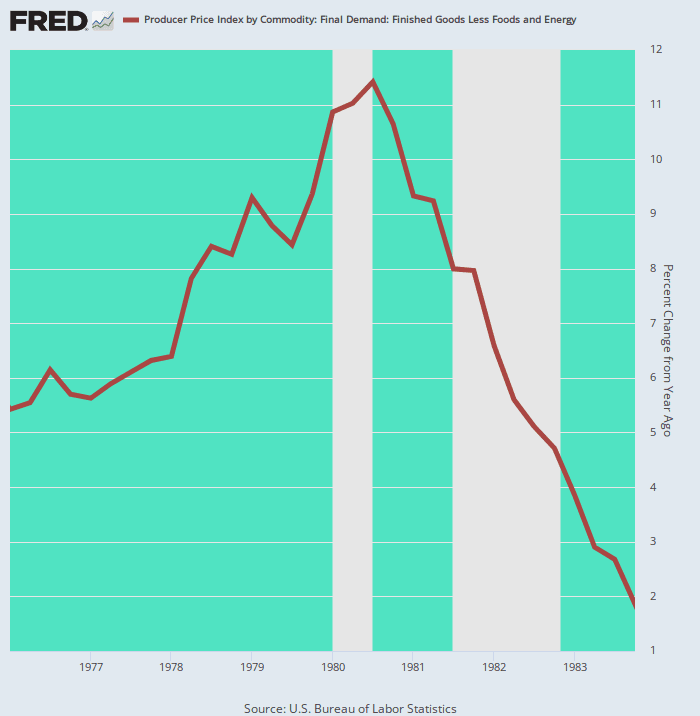
Tatsächlich kehrte die PPI-Kerninflation bis zum vierten Quartal 2.00 nicht in die 4%-Zone zurück. Das heißt, Volcker brauchte zwei Rezessionen und vier Jahre, um die PPI-Kernrate wieder auf das derzeitige angebliche Inflationsziel der Fed zu bringen. Nach jeder Definition des Begriffs ist das nicht „kurz und oberflächlich“.
Y/Y-Änderung des Kern-PPI, 1976 bis 1983
Letzten Endes hatte Volckers Überwindung der Inflation der 1970er Jahre einen hohen Preis für die Makroökonomie, da es keine Alternative mehr gab, sobald die Inflationsspirale in Gang kam.
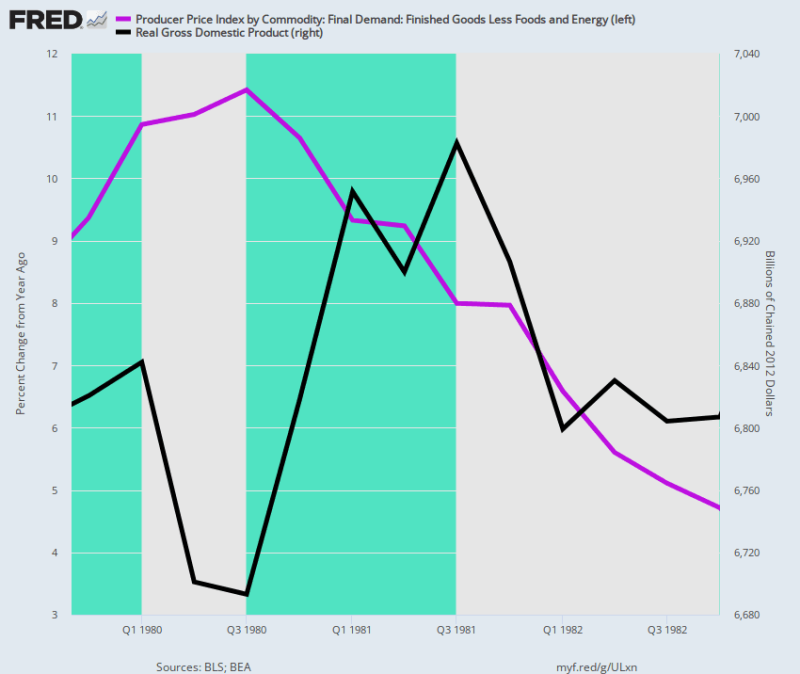
Tatsächlich macht die folgende Grafik die Kosten der Double-Dip-Rezession deutlich: Das reale BIP von 6.82 Bio Die Wirtschaft erreichte schließlich den Tiefpunkt. Das heißt, drei Jahre ohne Nettowachstum der realen Produktion.
Aber selbst dann lag der Kern-PPI – der niedriger als der CPI ist – im vierten Quartal 4.7 immer noch bei 4 %. Folglich brachte Volcker den Leitzins der Fed bis Oktober 1982 nicht unter 6.0 %.
Y/Y-Änderung des Kern-PPI im Vergleich zum realen BIP-Niveau, 4. Quartal 1979 bis 4. Quartal 1982
Unnötig zu erwähnen, dass die Volcker-Ära bewiesen hat, dass „Stagflation“ ein hartnäckiges Tier ist, sobald es sich in die Preisstruktur der Wirtschaft eingeschlichen hat. Deshalb sollte die heutige Ankündigung von Pepsi das letzte Wort haben.
Der Erfrischungsgetränke- und Snack-Riese gab bekannt, dass er für 2022 ein Umsatzwachstum von 12 % vor dem Hintergrund eines Anstiegs des Durchschnittspreises um 17 % über sein gesamtes Produktportfolio erwartet!
Die Mathematik spricht offensichtlich für sich selbst, obwohl Pepsi verständlicherweise versuchte, den impliziten Volumenrückgang von 5 % als „leichten Rückgang“ des Gesamtverkaufsvolumens darzustellen.
Kurz gesagt, wir befinden uns in einer schweren Stagflation. Da die US-Notenbank (Fed) noch Monate und Jahre damit beschäftigt sein wird, die Preisentwicklung einzudämmen, während die reale Wirtschaftsleistung stagniert, bezweifeln wir stark, dass der Wirtschaftseinbruch unter Joe Biden in den Geschichtsbüchern als „ sehr leichte Rezession“ bezeichnet werden wird.
Neu veröffentlicht von StockmansContraCorner
Tritt dem Gespräch bei
Veröffentlicht unter a Creative Commons Namensnennung 4.0 Internationale Lizenz
Für Nachdrucke setzen Sie bitte den kanonischen Link wieder auf das Original zurück Brownstone Institute Artikel und Autor.